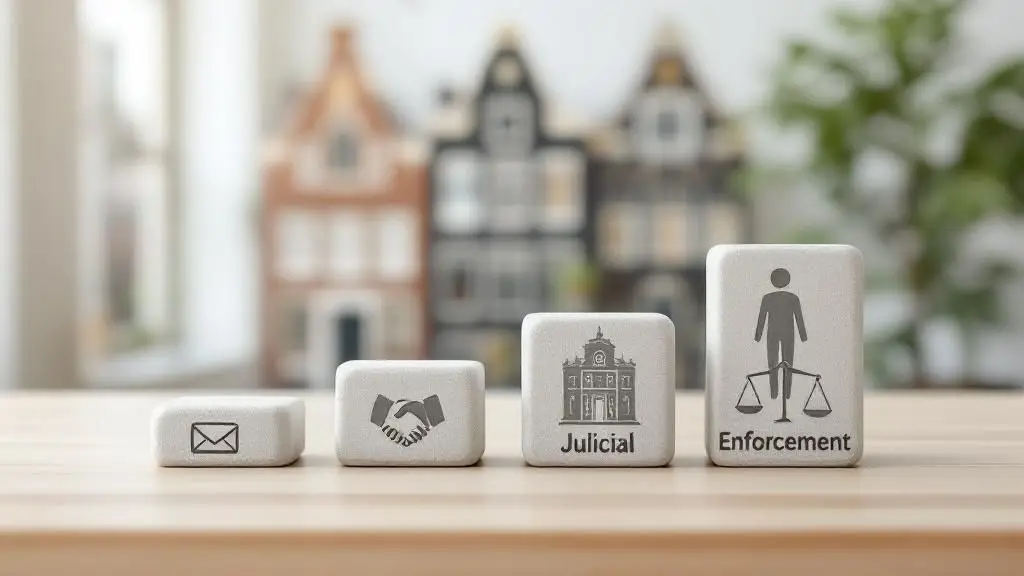
Inkasso i Nederland foregår i to faser. Den minnelige fasen er alt en kreditor gjør utenfor retten: purringer, et formelt varsel om mislighold, lovpålagte renter og, for forbrukere, et obligatorisk fjorten dagers brev før eventuelle inkassokostnader kan påløpe. Den rettslige fasen begynner med en stevning forkynt av en namsmann og avsluttes, hvis kravet lykkes, med en dom som namsmannen kan håndheve mot lønn, bankkontoer og eiendeler. Ingen av fasene er valgfrie i praksis: å hoppe over trinnene i den første fasen vil koste deg penger i den andre.
Når en ubetalt faktura blir et krav du kan inndrive
En forfalt faktura er ikke automatisk et krav som kan rettskraftes. Nederlandsk lov krever at debitor er i mislighold (verzuim) før renter og inkassokostnader begynner å løpe. Mislighold oppstår vanligvis etter et skriftlig varsel om mislighold (ingebrekestelling) i henhold til artikkel 6:82 i den nederlandske sivilloven, som gir debitor en rimelig frist til å oppfylle. I en rekke situasjoner, oppført i artikkel 6:83 i sivilloven, oppstår mislighold uten varsel i det hele tatt: der partene ble enige om en fast betalingsdato som har gått ut, der forpliktelsen oppstår som følge av en urettmessig handling, eller der debitor gjør det klart at de ikke vil betale.
Når skyldneren misligholder betalingen, løper lovpålagt rente i henhold til loven. For forbrukertransaksjoner er satsen den ordinære lovpålagte renten i henhold til artikkel 6:119 i Civil Code. For kommersielle transaksjoner mellom bedrifter, eller mellom en bedrift og en offentlig myndighet, gjelder den høyeste lovpålagte kommersielle renten i henhold til artikkel 6:119a. Begge satsene fastsettes ved generalforsamling og endres med jevne mellomrom, så den gjeldende prosentsatsen bør hentes fra myndighetenes publiserte tall for hver periode i stedet for å kopieres fra en gammel faktura.
Betalingsvilkårene spiller også en rolle her. Der partene ikke har avtalt noe, forfaller betalingen innen tretti dager etter mottak av faktura. Mellom bedrifter kan det avtales en lengre frist, men ikke en ubegrenset, og et stort selskap kan ikke pålegge en betalingsfrist for en liten eller mellomstor leverandør som overstiger tretti dager. En klausul som går utover det loven tillater, er ugyldig, og den lovbestemte fristen gjelder i stedet, med kommersielle renter som løper fra den dagen den utløper.

Fjortendagersbrevet, og hvorfor det så ofte er feil
Mot en forbruker kan utenrettslige inkassokostnader bare påløpe etter at kreditor har sendt et spesifikt skriftlig varsel i henhold til artikkel 6:96 i Civil Code. Brevet må gi forbrukeren minst fjorten dager til å betale hovedstolen uten inkassokostnader, og det må angi hva kostnadene vil bli dersom betaling ikke skjer. Høyesterett har slått fast at fristen løper fra dagen etter at brevet når forbrukeren, så et brev som gir forbrukeren fjorten dager fra datoen for selve brevet, er mangelfullt.
Konsekvensen av et mangelfullt brev er ikke en advarsel: kravet om inkassokostnader faller rett og slett, og en domstol vil avvise det selv om skyldneren ikke reiser poenget. Selve kostnadsbeløpet fastsettes ved kjennelse på en glidende skala i prosent av hovedstolen, som avtar etter hvert som kravet vokser, med et lovbestemt minimum og et lovbestemt maksimum. For forretningsskyldnere kan partene avtale ulike vilkår i sine generelle vilkår, noe som er en av de få genuint nyttige klausulene i et sett med standardvilkår.
Den minnelige fasen og reglene et inkassobyrå må følge
De fleste krav blir fortsatt løst før noen går til retten, og den minnelige fasen er der det kommersielle utfallet avgjøres. Den starter med en purring, går videre til et formelt krav (aanmaning), og der debitor svarer, ender den vanligvis med en betalingsordning eller et forlik for deler av kravet. En kreditor som er villig til å akseptere avdrag, får i gjennomsnitt mer tilbake enn en kreditor som insisterer på hele beløpet og ikke mottar noe.
Det som har endret seg er at denne fasen nå er regulert. I henhold til kvalitetsloven for inkassotjenester (Wet kwaliteit incassodienstverlening) må leverandører av inkassotjenester registreres i registeret over inkassotjenester som føres av Justis, og registrering har vært obligatorisk siden 1. april 2025. Registrerte leverandører må oppfylle krav til faglig kompetanse, nøyaktigheten av informasjonen i brevene deres, håndtering av klager og måten de kontakter skyldnere på. Det er forbudt å drive virksomhet uten registrering, og tilsyn utøves av Justis- og sikkerhetstilsynet, som kan ilegge bøter og fjerne en tilbyder fra registeret.
To praktiske konsekvenser følger. Hvis du er kreditor, vil bruk av et uregistrert byrå utsette ditt eget krav for argumentasjon og din virksomhet for omdømmerisiko, så det er verdt å sjekke registeret før du instruerer noen. Hvis du er skyldner, er et brev som krever beløp som ikke er lovpålagt, eller som truer med tiltak avsenderen ikke har myndighet til å iverksette, ikke bare ubehagelig; det er et brudd på reglene og et grunnlag for klage.

Det er også verdt å være tydelig på hvem som har hvilke fullmakter. Et inkassobyrå (incassobureau) har ingen utover de fullmaktene til enhver annen kreditor: det kan skrive, ringe og forhandle, og det kan ikke beslaglegge noe. En namsmann (gerechtsdeurwaarder) er en offentlig tjenestemann oppnevnt ved kongelig resolusjon, og bare en namsmann kan forkynne stevning og gjøre utlegg. En namsmann som opptrer i den minnelige fasen, før en dom, opptrer som en vanlig agent og har ikke mer tvangsmakt enn byrået har. Brevhodet endrer ikke det.
Tidsfrister: når et krav utløper og hvordan man stopper klokken
Et krav som ikke har blitt forfulgt, blir til slutt ugyldig, og kreditorer taper mer penger på foreldelsesfrister enn på insolvente skyldnere. Den generelle fristen for et kontraktsmessig krav på betaling er fem år i henhold til artikkel 3:307 i Civil Code, og løper fra dagen etter at kravet forfalt. Kortere frister gjelder i spesifikke tilfeller: et forbrukerkjøpers krav i henhold til en kjøpekontrakt er underlagt en toårsperiode, og krav som følge av en urettmessig handling er underlagt sine egne regler.
Fristen kan avbrytes. I henhold til artikkel 3:317 i Civil Code avbryter et skriftlig krav eller en skriftlig melding der kreditor utvetydig forbeholder seg retten til oppfyllelse foreldelsen, og en ny frist starter dagen etter. Innlevering av saksbehandling avbryter også den. Det som ikke avbryter den er et internt saksnotat, en telefonsamtale som ikke er bekreftet skriftlig, eller en påminnelse som ikke gjør det klart at kreditor fortsatt krever betaling. Å oppbevare en datert kopi av hvert krav er den billigste formen for søksmålsforsikring som er tilgjengelig.
Før noe av dette spiller noen rolle, må kravet eksistere og kunne bevises. Saksmappen skal vise hva som ble avtalt, at varene eller tjenestene ble levert, at fakturaen ble sendt og mottatt, og hvilke generelle betingelser som gjelder og når de ble gjort tilgjengelige. Der et krav bestrides på grunnlag av sakens substans snarere enn betalingsevne, er det vanligvis leveringen og vilkårene som avgjør det, og vår forklaring av hva et krav er i henhold til nederlandsk lov beskriver elementene mer detaljert.
Sikring av kravet før dom
Saksbehandling tar tid, og en skyldner som vet at et krav kommer, kan flytte eiendeler i mellomtiden. Nederlandsk lov tilbyr et uvanlig tilgjengelig rettsmiddel for dette: fortløpende beslag (conservatoir beslag). Etter skriftlig søknad kan den midlertidige dommeren i tingretten gi tillatelse til å legge beslag på bankkontoer, fordringer skyldt skyldneren fra tredjeparter, løsøre, aksjer eller fast eiendom, før det materielle kravet er avgjort.
Søknaden behandles vanligvis uten å høre skyldneren, ofte innen få dager, og utlegget kommer derfor som en overraskelse. Tillatelse gis etter en summarisk vurdering av kravet, og dommeren setter en frist, vanligvis fjorten dager, innen hvilken hovedforhandlingen må igangsettes. Hvis ikke, bortfaller utlegget.
Rettsmiddelet har en skarp kant. En kreditor som foretar utlegg og deretter taper saken, er i prinsippet ansvarlig for den forårsakede skaden, uten at skyldneren trenger å bevise skyld, fordi risikoen for et ubegrunnet utlegg ligger hos den parten som valgte å ilegge det. Det gjør fortapelsesutlegg til et alvorlig skritt snarere enn en forhandlingsgest, og det er verdt å lese artikkelen vår om fortapelsesutlegg i nederlandsk rett før du bestemmer deg for å bruke det.
Rettsforhandlinger: hvilken domstol og hva skjer
Hvilken domstol som behandler kravet, avhenger av verdien og sakens innhold. Tingretten (kantonrechter) behandler pengekrav opp til den lovbestemte grensen, for tiden 25 000 euro, og uavhengig av verdi i saker om arbeidsrett, leieforhold, forbrukerkreditt og forbrukerkjøp. Alt annet går til tingretten i den ordinære kammeret.
Skillet har en direkte effekt på kostnadene. For tingretten kan partene føre sin egen sak: juridisk representasjon er ikke obligatorisk, og et selskap kan være representert av sin egen direktør eller av en autorisert agent. For tingretten er representasjon av en advokat obligatorisk. Den ofte gjentatte påstanden om at en stevning alltid må utarbeides av en advokat er feil, og den fraråder små kreditorer fra å forfølge helt lovlige krav.
Saksbehandlingen starter med en stevning (dagvaarding) som angir kravet, grunnlaget og bevisene, som en namsmann forkynner for skyldneren. Dersom skyldneren ikke møter, avsier retten uteblivelsesdom, og den vil innvilge kravet med mindre det virker ulovlig eller grunnløst. Det er derfor et mangelfullt fjortendagers brev fortsatt koster kreditor inkassokostnader selv når ingen møter opp. Dersom skyldneren møter og forsvarer seg, er det vanligvis en utveksling av skriftlige erklæringer etterfulgt av en muntlig forhandling, og retten avsier deretter dom (vonnis).
Tre punkter om kostnader og risiko. Rettsgebyrer betales forskuddsvis av begge parter, fastsettes etter en skala i henhold til kravets verdi og partens status, og indekseres hvert år, så de nåværende beløpene bør hentes fra rettsvesenets publiserte tabell. Den tapende parten pålegges normalt å betale vinnerens kostnader, men advokathonorarene i den rekkefølgen beregnes etter en fast intern skala og dekker sjelden det som faktisk ble brukt. Og en dom på et lite beløp kan kanskje ikke ankes i det hele tatt, fordi sivilprosessloven setter en minimumsverdi under hvilken anke er utelukket.
En dom erklæres normalt foreløpig tvangsfullbyrbar, noe som betyr at den kan fullbyrdes umiddelbart selv om det ankes. Dersom dommen senere blir omgjort, må kreditoren gjøre opp det de har innkrevd, og bærer risikoen for skyldnerens insolvens i mellomtiden.
Tvangsfullbyrdelse: hva en namsmann kan og ikke kan gjøre
En dom blir rettskraftig når namsmannen har forkynt den offisielle kopien for skyldneren. Forkynnelse er ikke en formalitet; det er tidspunktet skyldneren er underlagt varsel og korte lovbestemte frister begynner å løpe. Namsmannen vil normalt forkynne dommen sammen med et betalingskrav, og først etter at dette kravet er utløpt, kan det foretas utlegg.

Derfra har namsmannen et definert verktøysett. Utlegg hos en tredjepart (derdenbeslag) fanger opp penger som noen andre skylder skyldneren, vanligvis lønn som en arbeidsgiver har, en ytelse utbetalt av et offentlig organ eller en kredittsaldo i en bank. Tredjeparten må deklarere hva de har og betale det til namsmannen. Utlegg av løsøre tillater beslagleggelse og salg av forretningsinventar, maskiner eller et kjøretøy på offentlig auksjon. Fast eiendom kan beslaglegges og selges gjennom en notar. Aksjer i et selskap kan også beslaglegges, noe som i en familiebedrift ofte er mer effektivt enn å beslaglegge noe fysisk.
Nederlandsk lov setter reelle grenser mot disse fullmaktene . En beskyttet inntektsgrense, beslagvrije voet, garanterer skyldneren en minsteinntekt som ikke kan utlegges. Siden forenklingen av dette regimet beregner namsmannen selv terskelen fra data i de nasjonale inntekts- og trygderegistrene, i stedet for å være avhengig av informasjon skyldneren oppgir, noe som fjernet en langvarig kilde til vanskeligheter. Varer som er nødvendige for dagliglivet, som senger, klær, mat og verktøyene en skyldner trenger for å tjene til livets opphold, kan ikke beslaglegges i det hele tatt. Det er ingen fengsel for manglende evne til å betale en pengegjeld; tvangsfengsling eksisterer i nederlandsk lov bare under snevre omstendigheter og ikke som et generelt innkrevingstiltak.
Der skyldneren har flere kreditorer, koordinerer namsmennene gjennom et sentralt utleggsregister, og en koordinerende namsmann fordeler det som innkreves. En kreditor som kommer for sent i køen med en beskjeden lønn, kan ikke få noe tilbake på flere år, noe som er en grunn til å vurdere inndrivelsesmuligheten før man starter saken, snarere enn etter å ha vunnet den. En skyldner som mener at tvangsfullbyrdelsen utføres ulovlig, er heller ikke uten rettsmidler, slik vår artikkel om rettsmidler mot tvangsfullbyrdelse av en dom forklarer.
Grenseoverskridende innkreving innenfor EU
For kreditorer basert utenfor Nederland, og for nederlandske kreditorer med utenlandske skyldnere, fungerer europeiske instrumenter ofte bedre enn en rent nasjonal metode. En dom avsagt i én medlemsstat anerkjennes og fullbyrdes i de andre i henhold til Brussel Ibis-forordningen uten noen mellomliggende erklæring om tvangsfullbyrbarhet, slik at en nederlandsk dom kan overleveres direkte til en namsmann et annet sted i Unionen, og en utenlandsk dom til en nederlandsk.
Det finnes to forenklede prosedyrer for selve kravet. Det europeiske betalingspålegget er en skriftlig prosedyre for ubestridte grensekryssende pengekrav, der retten utsteder en kjennelse på grunnlag av et standardskjema. Hvis skyldneren protesterer, fortsetter saken som ordinær saksbehandling. Den europeiske småkravsprosessen håndterer grensekryssende krav av lav verdi i stor grad skriftlig og uten obligatorisk juridisk representasjon. Ved siden av disse gir det europeiske kontosikringspålegget en kreditor mulighet til å fryse en skyldners bankkonto i en annen medlemsstat, på vilkår som kan sammenlignes med nederlandsk fortapsbeslag.
Hvilken rute som er best avhenger av hvor skyldneren og dennes eiendeler befinner seg, hva kontrakten sier om jurisdiksjon og gjeldende lov, og om kravet reelt er ubestridt. Disse spørsmålene bør besvares før det første brevet sendes, fordi en jurisdiksjonsklausul som ingen har lest, oppdages på verst tenkelig tidspunkt.
Når det ikke er noe igjen å samle på
Ikke alle krav er verdt å håndheve, og det å erkjenne at tidlig sparer mer enn noen form for prosessuell forbedring. Hvis en bedriftsdebitor har sluttet å betale og det er mer enn én kreditor, kan en kreditor begjære konkurs i henhold til konkursloven. Begjæringen brukes noen ganger som press, og den samler oppmerksomheten, men den er et sløvt instrument: Når konkursen er erklært, tar bobestyreren over, individuell håndheving stopper, og en usikret kreditor mottar vanligvis lite eller ingenting. Vår oversikt over konkursloven og dens prosedyrer beskriver hvordan boet forvaltes.
En bedrift i vanskeligheter kan også foreslå en restruktureringsplan utenfor konkurs, som retten kan bekrefte slik at den binder dissenserende kreditorer, inkludert de som stemte mot den. Denne ruten har endret beregningen for kreditorer til større skyldnere betraktelig, og den er forklart i vår artikkel om WHOA-restruktureringsordningen . For en individuell skyldner ender både den lovbestemte gjeldssaneringsordningen og den kommunale gjeldshjelpsruten i et moratorium for tvangsfullbyrdelse, slik at en kreditor som ignorerer en kommende ordning, kan oppleve at beslagleggelsen blir overhalet.
Den praktiske testen før man starter saken er enkel: er det noe å få erstatning for, og kan saksdokumentene bevise kravet. Et søk i handelsregisteret, tinglysningsregisteret og, der det er relevant, i utleggsregisteret besvarer det første spørsmålet på en ettermiddag. Å saksøke en skyldner uten eiendeler fører til en dom, en regning og ingen penger.
Hva en kreditor bør gjøre nå
Inkasso i Nederland belønner forberedelse mer enn aggressivitet. Avtal en betalingsbetingelse og gjeldende generelle betingelser skriftlig før du leverer, og sørg for at betingelsene faktisk overleveres, fordi betingelser som aldri ble gitt kan annulleres. Send faktura omgående og ta vare på forsendelseskvitteringen. Send purringen den dagen fristen utløper i stedet for en måned senere, og mot en forbruker send et fjorten-dagers brev som er i samsvar med loven, fordi det ene dokumentet avgjør om inkassokostnadene dine fortsatt gjelder.
Hvis betalingen fortsatt ikke følger, avgjør bevisst snarere enn ved utilsiktet betaling: vurder inndrivelsesmuligheten, sjekk foreldelsesfristen, vurder om et utlegg er forholdsmessig, og velg mellom underretten, tingretten og en europeisk prosedyre. Og behold saksmappen. Nesten alle krav som faller ned i en nederlandsk domstol, faller ned på bevis eller på grunn av en manglende formalitet, ikke på sakens realitet.
Vanlige spørsmål om inkasso i Nederland
Hvor lang tid tar inkassoprosessen?
Det finnes ikke noe enkelt, enkelt svar på dette, ettersom tidslinjen kan variere mye avhengig av situasjonen. Den innledende, eller minnelige, fasen kan avsluttes på bare noen få uker hvis skyldneren er samarbeidsvillig og rask til å svare. Men hvis kommunikasjonen drar ut eller det kreves flere purringer for å få svar, kan denne fasen lett strekke seg over flere måneder.
Hvis saken må til retten, har du en mye lengre tidsramme. En enkel, ubestridt rettssak kan legge til flere måneder. For mer komplekse situasjoner – kanskje med store uenigheter eller flere involverte parter – kan hele reisen fra det første kravbrevet til en endelig dom ta godt over et år. Du må også ta hensyn til rettens egen tidsplan, ettersom deres nåværende saksmengde kan skape ytterligere forsinkelser.
Hvem betaler kostnadene ved inkasso?
I Nederland er loven klar: debitor er vanligvis ansvarlig for å betale de ekstra kostnadene forbundet med innkreving. Dette gjelder så lenge kreditor har fulgt reglene og fulgt alle de riktige juridiske trinnene, som å sende de nødvendige varslene.
Det finnes imidlertid viktige beskyttelsestiltak for forbrukere. Wet Incassokosten (WIK), eller loven om inkassokostnader, setter et tak på gebyrene som kan kreves for forbrukergjeld. Disse kostnadene beregnes som en bestemt prosentandel av den opprinnelige gjelden, noe som hindrer kreditorer i å pådra seg for høye eller urimelige gebyrer. Det skaper et system som er forutsigbart og rettferdig for alle involverte.
Kan jeg bestride en gjeld under inkassoprosessen?
Absolutt. Du har juridisk rett til å bestride en gjeld når som helst. Det er alltid best å legge frem bestridelsen skriftlig så tidlig som mulig, og tydelig beskrive hvorfor du er uenig i kravet. Du kan bestride beløpet, eller du mener kanskje at gjelden ikke er gyldig i det hele tatt.
Når du offisielt har bestridt gjelden med en gyldig grunn, kan ikke inkassobyrået fortsette å forfølge deg aggressivt før uenigheten er løst. Hvis kreditoren bestemmer seg for å ta deg til retten, vil den skriftlige bestridelsen bli grunnlaget for ditt juridiske forsvar.
Muligheten til å bestride en gjeld er en grunnleggende rettighet som sikrer rettferdighet. Den tvinger kreditoren til å bevise kravet sitt og forhindrer inkasso på potensielt feilaktige eller falske fakturaer.
Hva er forskjellen mellom et inkassobyrå og en namsmann?
Dette er et veldig viktig skille i det nederlandske systemet, og det er et som forårsaker mye forvirring.
- A inkassobyrå (incassobyrå) opererer kun i den minnelige fasen. De kan sende brev, ringe og prøve å forhandle frem en betalingsplan. De har imidlertid ingen spesielle juridiske fullmakter å tvinge deg til å betale.
- A namsmann (namsmann), er derimot en offentlig tjenestemann utnevnt av kronen. De er de eneste som har lovlig tillatelse til å starte rettsprosessen ved å forkynne en stevning. Hvis en domstol avsier en dom, er det namsmannen som kan håndheve den ved å beslaglegge eiendeler eller utlegge lønn. Selv om en namsmann også kan håndtere minnelige innkrevinger, trer deres reelle myndighet i kraft når ting blir lovlige.
Utover selve inkassoprosessen er det verdt å huske på hvordan dette kan påvirke din økonomiske fremtid. Forsinkede betalinger og mislighold kan gå hardt utover kredittvurderingen din, noe som kan gjøre det vanskeligere å få lån i fremtiden.
Law & More bistår kreditorer og skyldnere i alle faser av inkasso i Nederland, fra utarbeidelse av generelle vilkår og påkrav til forebygging av utlegg, saksbehandling for underretten og tingretten, tvangsfullbyrdelse og grensekryssende inndrivelse. Hvis du har penger til gode, eller du har mottatt et påkrav eller en kjennelse du ønsker vurdert, kan du kontakte våre advokater.